IMU 2026 seconda casa: 5 nuove regole importanti per pagare meno tasse se la usi in vacanza
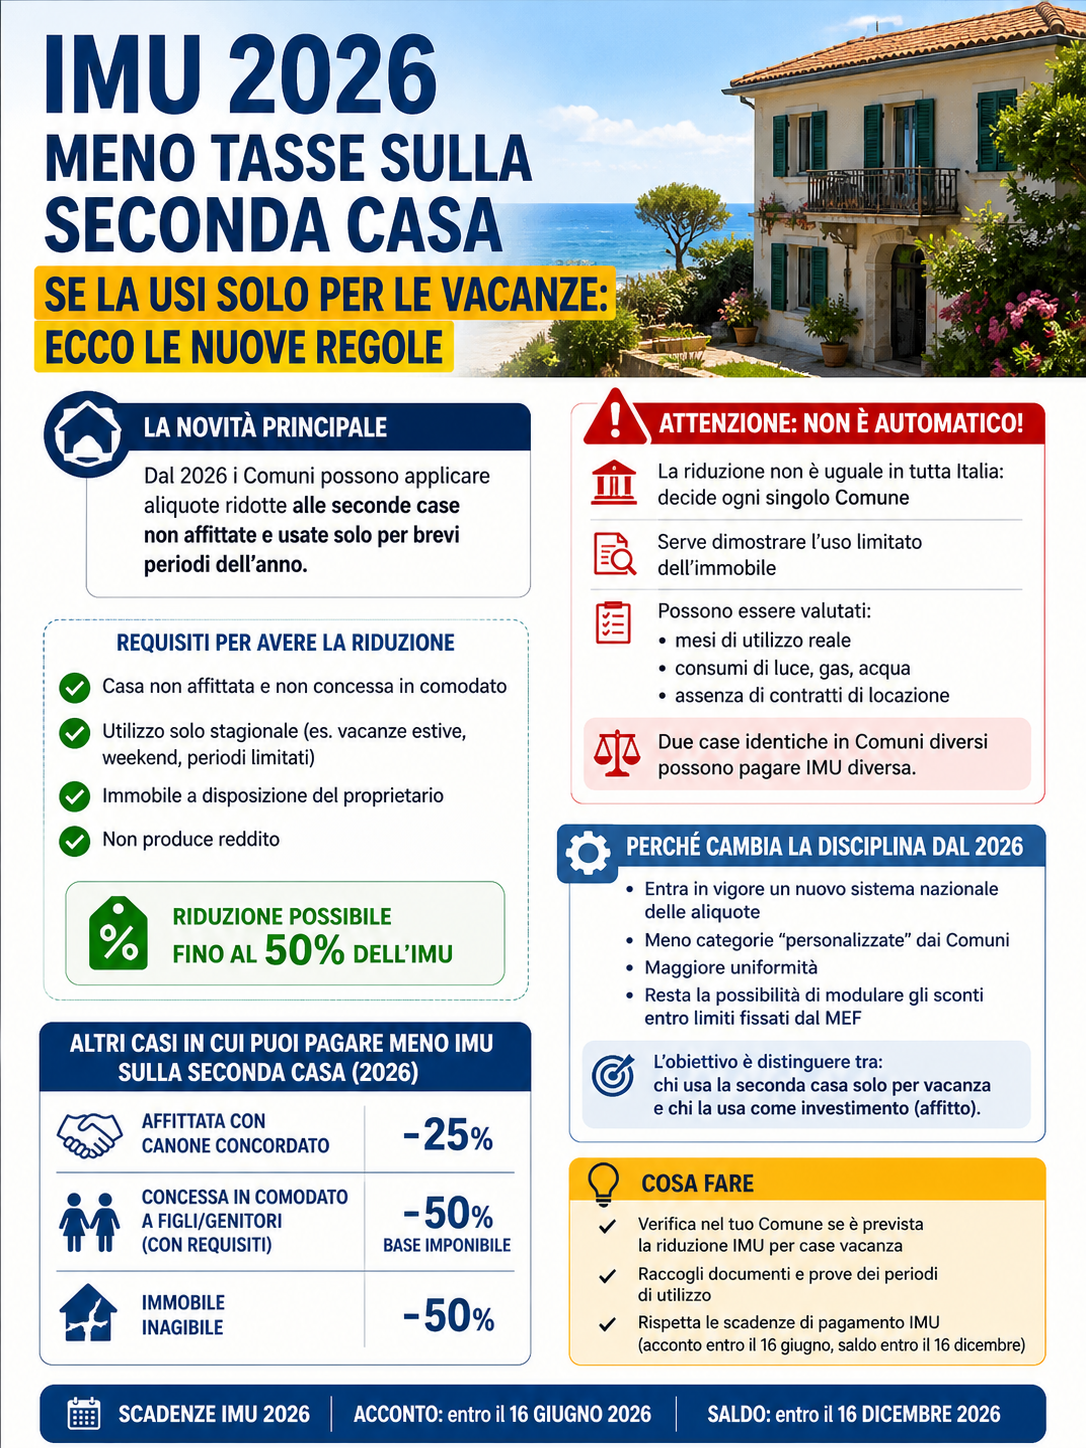
IMU 2026 seconda casa: chi possiede un immobile usato solo per le vacanze potrebbe pagare meno tasse, ma soltanto se il Comune prevede una specifica aliquota ridotta e se il proprietario può dimostrare l’utilizzo limitato dell’abitazione.
L’IMU sulle seconde abitazioni resta una delle imposte più pesanti per molti proprietari. Dal 2026, però, il sistema delle aliquote comunali può diventare più favorevole per alcune situazioni particolari, come le case al mare, in montagna o nei luoghi di villeggiatura usate solo per brevi periodi dell’anno.
La novità non significa che tutte le seconde case pagheranno automaticamente meno. La riduzione dipende dal Comune, dalla delibera approvata, dalla destinazione dell’immobile e dalla possibilità di provare che la casa non viene utilizzata stabilmente né sfruttata come fonte di reddito.
In sintesi: una casa vacanze non affittata e usata solo pochi mesi l’anno può beneficiare di un’imposta più bassa solo se il Comune ha previsto questa agevolazione nel proprio regolamento IMU.
IMU 2026 seconda casa: quando si può pagare meno se è usata solo per vacanze
La situazione più interessante riguarda gli immobili tenuti a disposizione del proprietario e utilizzati esclusivamente per esigenze familiari o personali. Si pensi alla casa al mare usata ad agosto, all’appartamento in montagna frequentato nei weekend o alla piccola abitazione in un borgo utilizzata solo durante le ferie.
In questi casi il Comune può distinguere tra immobile usato come investimento e immobile usato in modo saltuario. Questa distinzione può incidere sull’aliquota applicabile e, quindi, sull’importo finale da versare.
Per consultare le aliquote aggiornate è possibile verificare il prospetto ufficiale sul sito del Ministero dell’Economia: Dipartimento delle Finanze – aliquote IMU comunali.
Le regole generali sull’imposta municipale sono consultabili anche sul portale ufficiale: Normattiva – normativa nazionale aggiornata.
Le condizioni principali da controllare
- l’immobile non deve essere abitazione principale;
- la casa non deve essere locata stabilmente;
- l’immobile non deve essere concesso in comodato a terzi, salvo diversa agevolazione specifica;
- l’utilizzo deve essere limitato a periodi brevi o stagionali;
- il Comune deve aver previsto una disciplina favorevole;
- il proprietario deve poter dimostrare l’uso effettivo dell’abitazione.
Lo sconto sulla casa vacanze non è automatico
Attenzione: non basta possedere una casa al mare o in montagna per pagare meno. Senza una delibera comunale favorevole, il contribuente deve applicare l’aliquota ordinaria prevista per le seconde abitazioni.
Ogni Comune conserva un ruolo decisivo. Per questo motivo due proprietari nella stessa situazione, ma con immobili situati in Comuni diversi, possono trovarsi a pagare importi molto diversi.
Prima di versare l’acconto o il saldo, è quindi necessario verificare la delibera comunale pubblicata per l’anno di riferimento e capire se la propria situazione rientra tra quelle agevolate.
IMU 2026 seconda casa: cosa controllare prima di pagare
Prima di applicare qualsiasi riduzione, il proprietario dovrebbe eseguire una verifica completa della propria posizione. Gli errori sul pagamento dell’imposta comunale possono causare accertamenti, sanzioni e interessi.
- controllare la categoria catastale dell’immobile;
- verificare la rendita catastale aggiornata;
- leggere la delibera IMU del Comune;
- verificare se esistono aliquote ridotte per case usate in modo stagionale;
- controllare se bisogna presentare dichiarazione IMU;
- conservare prove dell’utilizzo limitato;
- evitare pagamenti ridotti senza una base normativa chiara.
Quali prove servono per dimostrare l’uso limitato della seconda abitazione
Se il Comune riconosce un trattamento più favorevole per gli immobili usati solo per vacanza, potrebbe richiedere elementi concreti per verificare che la casa non sia abitata stabilmente.
Tra i documenti utili possono rientrare:
- bollette di luce, acqua e gas con consumi bassi;
- assenza di contratti di locazione;
- assenza di contratti turistici ricorrenti;
- residenza del proprietario in altro Comune o in altra abitazione;
- eventuali dichiarazioni sostitutive richieste dall’ufficio tributi;
- documentazione che dimostri l’uso solo stagionale;
- comunicazioni inviate al Comune.
Consiglio pratico: conserva sempre bollette, documenti catastali e comunicazioni con il Comune. In caso di controllo, questi elementi possono essere decisivi.
Altri casi in cui si può pagare meno sulla seconda casa
Oltre alla casa usata solo per vacanze, esistono altri casi in cui l’imposta può essere ridotta. Si tratta di ipotesi già note, ma che devono sempre essere verificate in base alla normativa e alla situazione concreta.
1. Casa concessa in comodato a figli o genitori
Quando l’immobile viene concesso in comodato gratuito a parenti in linea retta, come figli o genitori, può essere prevista una riduzione della base imponibile, ma solo se sono rispettati requisiti precisi. In genere occorre il contratto registrato e il rispetto delle condizioni sul possesso degli immobili.
2. Immobile locato a canone concordato
Gli immobili affittati con contratto a canone concordato possono godere di una riduzione dell’imposta dovuta. Anche in questo caso, però, è necessario che il contratto sia regolare e conforme agli accordi territoriali.
3. Immobile inagibile o inabitabile
Se la casa è inagibile o inabitabile e non viene utilizzata, può essere prevista una riduzione della base imponibile. Lo stato dell’immobile deve essere provato secondo le modalità richieste dalla legge e dal Comune.
4. Immobile storico o artistico
Gli immobili riconosciuti di interesse storico o artistico possono beneficiare di un trattamento particolare. Anche qui è necessario verificare la documentazione e il riconoscimento formale del vincolo.
Quando si paga l’IMU nel 2026
Salvo modifiche o proroghe, il pagamento dell’imposta municipale avviene generalmente in due momenti:
- acconto: entro il 16 giugno 2026;
- saldo: entro il 16 dicembre 2026.
Il saldo tiene conto delle aliquote deliberate dal Comune. Per questo motivo è importante controllare sempre le decisioni comunali aggiornate prima di effettuare il pagamento definitivo.
Errori da evitare
- pagare meno senza verificare la delibera comunale;
- confondere la casa vacanze con l’abitazione principale;
- non conservare documenti e bollette;
- non presentare eventuali comunicazioni richieste;
- applicare agevolazioni previste per casi diversi;
- affidarsi solo a informazioni generiche senza controllare il Comune competente.
Domande frequenti
Se uso la casa solo d’estate pago automaticamente meno?
No. Serve una previsione specifica del Comune.
Le bollette basse bastano per ottenere lo sconto?
Possono aiutare a dimostrare l’uso limitato, ma non bastano se manca una delibera comunale favorevole.
La casa affittata ai turisti può avere la riduzione?
Dipende dal Comune. Se l’immobile produce reddito da locazione, potrebbe non rientrare tra le case semplicemente tenute a disposizione.
Chi decide quanto si paga?
Il Comune stabilisce le aliquote applicabili entro i limiti previsti dalla normativa nazionale.
Conviene chiedere una verifica prima di pagare?
Sì, soprattutto se l’immobile è una seconda abitazione, una casa vacanze, un immobile concesso a familiari o una casa non utilizzata.
Vuoi sapere se puoi pagare meno?
Lo Studio Legale Mario Bonavita può aiutarti a verificare la disciplina del tuo Comune, controllare i requisiti e valutare se hai diritto a riduzioni o agevolazioni.
Richiedi una consulenzaRichiedi una verifica sulla tua seconda casa
Nota: il contenuto ha finalità informativa e non sostituisce una consulenza legale o fiscale personalizzata.