Bonifico tra parenti: quando il Fisco può considerarlo reddito non dichiarato e come evitarlo
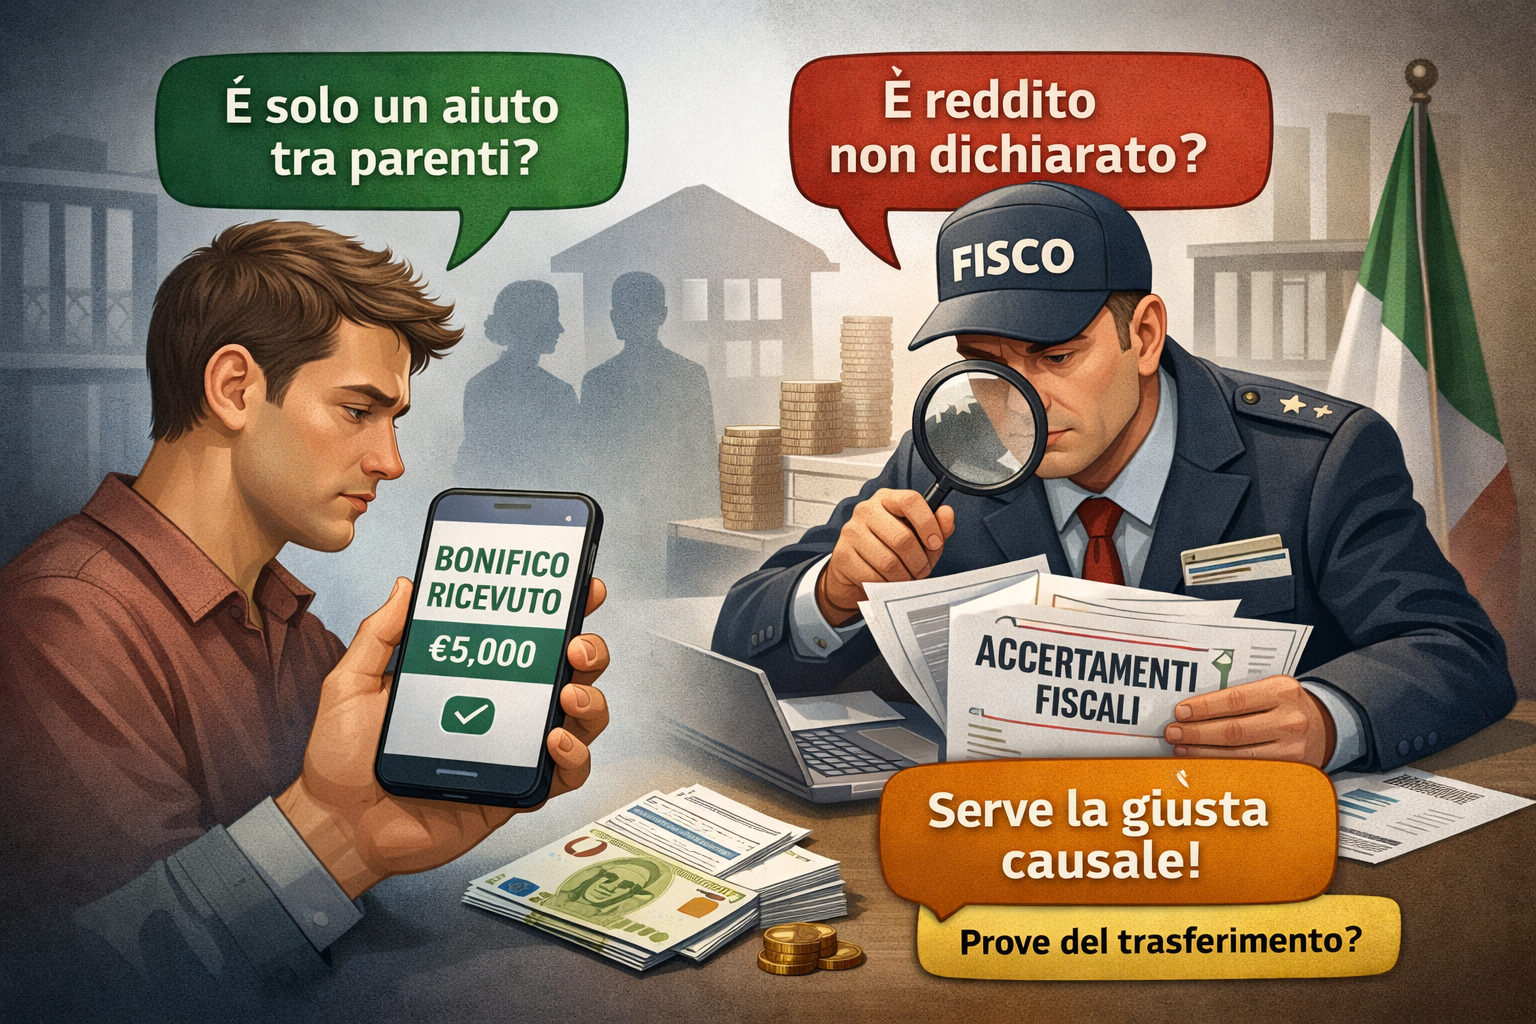
Un bonifico tra parenti può sembrare un’operazione del tutto normale: un aiuto economico da un genitore al figlio, un prestito familiare, un contributo per spese urgenti o un semplice regalo di denaro. Tuttavia, quando la movimentazione bancaria non è adeguatamente giustificata, il rischio è che, in sede di verifica, il Fisco possa considerare quella somma come reddito non dichiarato.
Il problema non nasce dal fatto che il trasferimento avvenga tra familiari, ma dalla mancanza di una prova chiara sulla sua causa concreta. In altre parole, non basta dire che si tratta di “soldi di famiglia”: occorre essere in grado di dimostrare se quel bonifico rappresenta una donazione, un prestito infruttifero, un rimborso spese oppure un’altra operazione lecita e tracciabile.
Perché un bonifico tra parenti può attirare l’attenzione del Fisco
I controlli fiscali sui conti correnti non riguardano soltanto imprenditori e professionisti, ma possono interessare anche il contribuente privato quando emergono movimenti ritenuti anomali o non coerenti con il reddito dichiarato. In questo contesto, i versamenti ricevuti sul conto possono diventare oggetto di accertamento se il contribuente non riesce a fornire una spiegazione convincente e documentata.
Il punto decisivo è questo: se una somma entra sul conto e non è chiaro da dove provenga o a quale titolo sia stata ricevuta, l’Amministrazione finanziaria può contestarla e ritenerla fiscalmente rilevante. Per questo motivo, anche un semplice bonifico tra parenti merita attenzione, soprattutto se l’importo è elevato, se i trasferimenti sono ripetuti nel tempo oppure se mancano causale e documenti di supporto.
Quando il bonifico tra parenti rischia di essere considerato reddito non dichiarato
Il rischio aumenta quando il bonifico appare, all’esterno, privo di una giustificazione precisa. Ad esempio, possono creare problemi:
- bonifici con causali generiche come “aiuto”, “soldi” o “bonifico”;
- trasferimenti di importo rilevante non accompagnati da alcuna scrittura privata;
- movimenti frequenti tra familiari senza una logica apparente;
- somme incompatibili con la situazione reddituale del beneficiario;
- assenza di documentazione che provi donazione, prestito o rimborso.
In casi del genere, il contribuente può essere chiamato a chiarire la natura dell’operazione. Se non riesce a farlo, il bonifico può essere letto come indice di capacità contributiva non dichiarata, con possibili conseguenze in termini di recupero d’imposta, sanzioni e interessi.
Bonifico tra parenti: differenza tra donazione, prestito e rimborso spese
1. Donazione di denaro
Quando il denaro viene trasferito per spirito di liberalità, cioè senza obbligo di restituzione, si è nel campo della donazione o della liberalità indiretta. In questi casi è fondamentale che l’operazione sia tracciabile e che dalla causale emerga con chiarezza la volontà di attribuire la somma a titolo gratuito.
2. Prestito infruttifero familiare
Se invece la somma deve essere restituita, non si tratta di una donazione ma di un prestito infruttifero. Qui la prova è ancora più importante: conviene predisporre una scrittura privata con data, importo, generalità delle parti e modalità di restituzione, così da dimostrare che il denaro non costituisce reddito.
3. Rimborso spese
Un altro caso frequente è il rimborso di spese anticipate, ad esempio per cure mediche, affitto, spese scolastiche o acquisto di beni comuni. Anche qui è opportuno conservare ricevute, fatture, messaggi, estratti conto o altri documenti utili a collegare il bonifico alla spesa effettivamente sostenuta.
La causale del bonifico è davvero importante?
Sì, la causale ha un ruolo molto importante. Non basta da sola a blindare l’operazione, ma costituisce il primo elemento che consente di qualificare il trasferimento. Una causale vaga o assente espone il contribuente a contestazioni inutili; una causale precisa, invece, rende il movimento immediatamente più comprensibile.
Esempi di causali utili possono essere:
- Donazione a favore del figlio;
- Prestito infruttifero familiare;
- Rimborso spese mediche anticipate;
- Contributo spese familiari;
- Regalo per acquisto prima casa.
La causale, però, deve essere coerente con la realtà. Una dicitura formalmente corretta, ma smentita dai fatti o dalla mancanza di documenti, potrebbe non essere sufficiente in caso di verifica approfondita.
Quali documenti conservare per evitare contestazioni fiscali
Per ridurre il rischio che il bonifico tra parenti venga qualificato come reddito non dichiarato, è opportuno conservare una documentazione il più possibile completa. In particolare:
- copia del bonifico con causale chiara;
- scrittura privata in caso di prestito;
- messaggi o comunicazioni che spieghino la ragione del trasferimento;
- ricevute, fatture o documenti di spesa in caso di rimborso;
- estratti conto che permettano di ricostruire l’intera operazione.
La regola pratica è semplice: più il trasferimento è rilevante, più deve essere tracciato, spiegato e documentato. Questo vale soprattutto quando il rapporto familiare viene invocato come unica giustificazione del movimento di denaro.
Serve un atto notarile?
Non sempre. Non ogni trasferimento di denaro tra familiari richiede automaticamente l’intervento del notaio. Tuttavia, quando le somme sono particolarmente elevate o quando l’operazione si inserisce in un contesto patrimoniale più delicato, è prudente valutare un’assistenza professionale preventiva per individuare la forma più corretta.
Nei casi più semplici, la combinazione tra bonifico tracciabile, causale specifica e documentazione coerente è spesso decisiva per difendere la legittimità del trasferimento.
Come evitare problemi: le regole pratiche da seguire
Chi effettua o riceve un bonifico tra parenti dovrebbe seguire alcune regole di prudenza:
- usare sempre strumenti tracciabili;
- indicare una causale precisa e veritiera;
- formalizzare i prestiti con scrittura privata;
- conservare i documenti che spiegano il trasferimento;
- evitare operazioni frazionate o poco trasparenti;
- chiedere assistenza legale o fiscale in caso di importi elevati o situazioni complesse.
Agire correttamente prima è molto più semplice che difendersi dopo, soprattutto se l’Agenzia delle Entrate richiede chiarimenti su movimentazioni già eseguite.
Cosa fare se arriva un controllo fiscale
Se il contribuente riceve una richiesta di chiarimenti, non deve sottovalutare la situazione. È essenziale raccogliere subito tutta la documentazione utile e predisporre una risposta precisa, coerente e completa. Una difesa improvvisata o generica rischia di aggravare la posizione.
In questa fase è spesso utile un supporto professionale per ricostruire l’operazione, valorizzare i documenti disponibili e contestare eventuali presunzioni non corrette. La differenza, molto spesso, la fa proprio la qualità della prova offerta dal contribuente.
Richiedi la guida legale, i servizi e i prodotti legali
Se hai ricevuto un bonifico da un familiare, se vuoi predisporre correttamente una donazione o un prestito infruttifero, oppure se hai già ricevuto una richiesta di chiarimenti dal Fisco, puoi richiedere assistenza compilando il form presente in questa pagina.
La guida legale, i servizi e i prodotti legali devono essere richiesti esclusivamente tramite la compilazione del form qui sotto. Nel messaggio puoi specificare il tipo di richiesta: consulenza, verifica documenti, guida pratica, supporto su bonifici tra parenti, prestiti familiari o controlli fiscali.
Email: info@studiolegalemariobonavita.it
Conclusioni
Il bonifico tra parenti non è vietato e, nella maggior parte dei casi, rappresenta un’operazione lecita e del tutto fisiologica nei rapporti familiari. Il vero problema nasce quando manca una prova seria sulla natura del trasferimento.
Per evitare che il Fisco possa considerare quelle somme come reddito non dichiarato, è essenziale agire con prudenza: causale corretta, documentazione coerente, tracciabilità e, nei casi più delicati, assistenza preventiva. Una gestione accurata oggi può evitare contestazioni fiscali domani.
Approfondimenti utili: Agenzia delle Entrate – imposta di donazione | Normattiva – art. 32 D.P.R. 600/1973